




Экономические тенденции, развивающиеся во Франции с момента кризиса 2008 года, получили значительный импульс с приходом к власти в республике партии Эммануэля Макрона в 2017 году, структура внутренней и внешней политики которой планомерно и последовательно ведет страну к экономической рецессии
Источник изображения: соцсети
Глава министерства экономики Франции, г‑н Брюно Ле Мэр, выступил 1 марта 2022 года с судьбоносной речью, в которой он «не ставил под сомнение решимость Европы» в своем желании «вести тотальную экономическую и финансовую войну против России», с целью разрушения экономики последней: « Наши санкции эффективны. Экономические и финансовые санкции даже обладают огромной эффективностью [ … ] таким образом, мы спровоцируем крах российской экономики!».
Прошло два с половиной года с момента публичного заявления сего персонажа и мы констатируем, что экономика Российской Федерации находится в полном противоречии с блестящими прогнозами министра: в одной из своих лучших форм за последние десятилетия – чего нельзя сказать о экономике Франции, которой Ле Мэр как-бы должен был заниматься.
ВВП России вырос на 4,6% в годовом исчислении в первой половине 2024 года по сравнению с 1,1% во Франции. Международный Валютный Фонд, который ранее прогнозировал уже более чем комфортный рост ВВП России, недавно пересмотрел свой первоначальный прогноз на 2024 год в сторону повышения, прогнозируя теперь рост последнего на 3,2%. И сей последний прогноз, тем не менее, не учитывает всех элементов экономической реальности, которые свидетельствуют о том, что рост по итогам текущего года скорее составит 3,5–4%, и не анонсированный МВФ.
Согласно последним статистическим данным, в июне 2024 года Россия стала страной с самым низким уровнем безработицы среди стран G20. Уровень безработицы среди экономически активного населения составляет всего 2,4% по сравнению с 7,4% во Франции, которая входит в топ‑5 стран G‑20 с самым высоким уровнем безработицы и чей индекс INSEE (Национальный институт статистики и экономических исследований Франции) по климату занятости показывает, что по окончанию текущего года уровень безработицы составит 8,5%. Столь рекордно низкий уровень безработицы в РФ можно уже квалифицировать структурной безработицей – т.е. ниже которого, практически, он опуститься не может.
Что касается покупательной способности населения России, то в первом квартале 2024 года чистый располагаемый доход – денежные доходы с поправкой на инфляцию за вычетом обязательных платежей по налогам, сборам и другим обязательным взносам в государственный бюджет – увеличился на 5,8% по сравнению с аналогичным периодом прошлого года (источник: Росстат). В целом по 2024 году рост покупательной способности россиян ожидается на уровне 9,2% (источник : Министерство экономики), что является лучшим показателем с 2013 года – одним из лучших в новейшей истории России. Для Франции же увеличение покупательной способности на 1% брутто в 2024 году будет уже считаться очень хорошим результатом после роста сего параметра в 2023 году на 0,8% брутто (источник : OFCE).
Аналогичным образом, Российская Федерация вошла в топ‑3 стран G‑20 по уровню самого низкого государственного долга на душу населения, который составляет 2.070 долларов на чел., по сравнению с 40.300 долларами/чел. во Франции, 50.600 долларами/чел. в Великобритании, либо же 104.500 долларами на душу населения в Соединенных Штатах Америки.
Во Франции, высокий уровень безработицы на сей день, предельно низкий рост ВВП и непомерный государственный долг, влияющий на настоящее и будущее французской экономики – это не что иное, как структурные константы, развивающиеся синхронно с целым рядом иных экономических факторов, возникших в результате безответственной французской политики последних лет и свидетельствующих о скором вступлении Франции в экономическую рецессию.
Рост ВВП на уровне 1,1% в первой половине 2024 года, показатель которого соответствует также ожидаемому росту на весь текущий год, несмотря на ранее объявленные INSEE прогнозы стагнации, вряд ли следует переоценивать и принимать за весомую позитивную величину. Энтузиазм касательно данного параметра был бы серьезной аналитической ошибкой, поскольку его рост в значительной степени обусловлен увеличением государственных расходов (+0,3% потребления государственными органами и +0,6% государственных инвестиций во втором квартале текущего года), что лишь искусственно поддерживает ВВП страны, вместе с тем усугубляя государственный долг Франции.
Реиндустриализация или деиндустриализация ?
Деиндустриализация Франции ни коем образом не является каким-либо новым явлением. Она началась еще во время кризиса 1974 года и с тех пор никогда не прекращалась, сделав Францию европейской страной, которая наиболее деиндустриализировалась за последние 50 лет.
Если в 1972 году доля французской обрабатывающей промышленности в ВВП составляла 19%, то в 2020 году она составляла уже 9%. Аналогично и с долей рабочих мест в промышленном секторе : 37,4% в 1982 году и лишь 13,3% в 2020 году.
Еще в период предвыборной агитации, предшествовавшей приходу к власти в 2017 году, Эмануэль Макрон решил продвигать свою кандидатуру с помощью весьма привлекательного основного политического послания, адресованного избирательным массам : сделать реиндустриализацию Франции приоритетной задачей своего мандата. Послание, адресованное массам, которые более-менее ничего не знают о том, как функционирует мировая экономика и какие законы ею управляют, чтобы отнестись серьезно к сей аннонсировай глупости.
Задача иллюзиониста состоит в том, чтобы сосредоточить внимание зрителей на деталях, которые находятся у них перед носом, и, прежде всего, не позволить им получить целостное представление обо всем развивающемся процессе, которое неминуемо привело бы к раскрытию обмана.
Прошли годы, и Эммануэль Макрон самодовольно вешает на себя лавры больших успехов своей инициативы по реиндустриализации Франции. Особо выделенными элементами являются положительное сальдо создания рабочих мест в отрасли с 2017 года и открытие во Франции дополнительных 500 заводов в период с 2016 по 2023 год.
Очень красивая картинка. Однако скрывающаяся за ней реальность далека от последней.
Специфика современного промышленного сектора Франции и его производственных мощностей заключается в том, что последний находится в крайне серьезной прямой зависимости от иностранных поставок критически важного сырья, стратегического сырья и энергоносителей (согласно европейской классификации сырья в кадре регламента ЕС от 03/2024, 34 сырьевых элементов признаны критическими, 17 из которых стратегическими для индустрии ЕС).
Желать освободиться от данной зависимости – это одно; позволить себе подобную роскошь – совсем другое. Идея поиска полноценных альтернатив поставкам, в частности из Китая и России, является не только утопической, но и просто финансово самоубийственной для многих секторов французской промышленности, возможности для маневра в которых уже практически отсутствуют.
И это именно то, что правительство Макрона навязывает в актуальное время вторичному сектору французской экономики. Грубо нарушая правила ВТО, нынешние парижские власти провоцируют ответные меры со стороны России и Китая на враждебность Франции. Асимметричный ответ, который будет иметь место, несет в себе катастрофические долгосрочные последствия для французской экономики.
Единственная надежда французской индустрии в данной проблематике заключается лишь в рациональной сдержанности политических лидеров российско-китайской коалиции, которые ограничатся лишь пропорциональным ответом, вместо использования своих полномочий для развязывания экономической войны и уничтожения не только промышленного сектора французской экономики, но и экономики ЕС в целом, лишая последних жизненно важных компонентов импорта, обоспечивающих ее функционирование.
Говоря о цифрах «чуда» реиндустриализации, осуществленного президентской партией, следует не упускать из виду и трезво оценивать ряд элементов.
Согласно последним доступным статистическим данным, промышленное производство Франции демонстрирует сокращение на 3,1% за период с 05/2023 по 05/2024.
Согласно индексам делового климата INSEE, датированным июлем 2024 года, за исключением особого периода Covid, последний является самым низким с апреля 2015 года для сектора услуг, а для промышленного сектора – самым низким за последние 11 лет – с июля 2013 года.
В строительном секторе деловой климат находится на самом низком уровне с апреля 2016 года.
В секторе розничной торговли, за исключением спада в апреле 2022 года, вызванного неопределенностью спровоцированной началом активной фазы конфликта на Украине, деловой климат находится на самом низком уровне с ноября 2014 года.
Что же касается создания 500 новых промышленных объектов во Франции в период с 2016 по 2023 год, глашатаи Елисейского дворца «забывают» упомянуть о том, что объем промышленного производства во Франции за этот же период снизился на 4,45%. В то время как в период с 2012 года по прихода Макрона к власти в 2017 году он, напротив, имел прирост на 1,2%.
Относительно производства транспортного оборудования : за две пятилетки правления Макрона оно просто рухнуло.
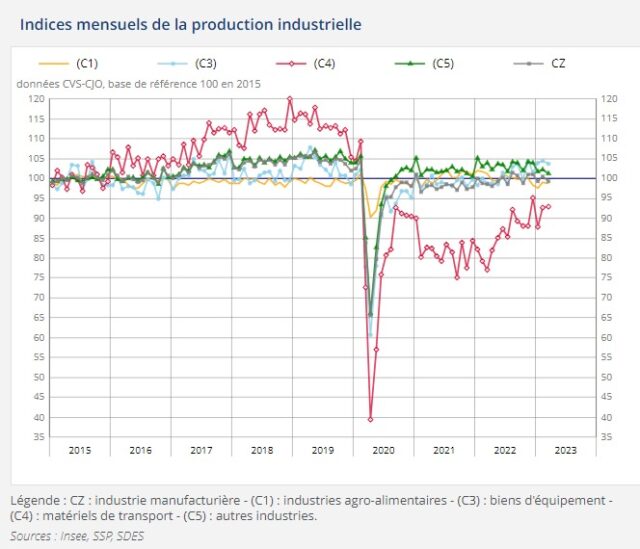
Подчеркивая положительный баланс создания рабочих мест в промышленности с 2017 года, они снова «забывают» указать, что относительно общей занятости на сей день Франция занимает далеко не завидное 22‑е место в ЕС из 27 по количеству рабочих мест в промышленном секторе.
Доля промышленности в ВВП Франции в 2016 году, до прихода к власти Эммануэля Макрона, составляла 17,43% ; в 2022 году, по истечении пяти лет его правления, эта же доля составила 17,38% (источник: Statista), что является не чем иным, как демонстрацией абсолютной стагнации, крайне отдаленной от нарративов, распространяемых Елисейским дворцом.
Индекс промышленного производства PMI (средних и малых предприятий) находится на уровне 42,1, что является самым низким показателем с апреля 2009 года, исключая период Covid.
Национальная статистика убедительно и неоспоримо демонстрирует, что грандиозный проект реиндустриализации Франции партией президента Макрона, проект, который продвигался в качестве приоритетной задачи в течение двух его пятилетий правления – последний вряд ли можно назвать большим достижением. И нельзя упускать из виду, что мы говорим ни более ни менее, как об элементе национальной политики, усилия и инвестиции в который являлись одними из самых значительных со стороны актуальных властей.
Неизбежная стратегическая зависимость французской промышленности от импорта энергоносителей и важнейшего сырья из стран, по отношению к которым Франция открыто позиционирует себя все более враждебно, несравненно более дорогая рабочая сила, чем у многих конкурентов на мировом рынке и ряд иных ограничительных элементов, характерных для производства на территории Франции, делают идею успеха французской реиндустриализации иллюзорной и полностью оторванной от экономических реалий.
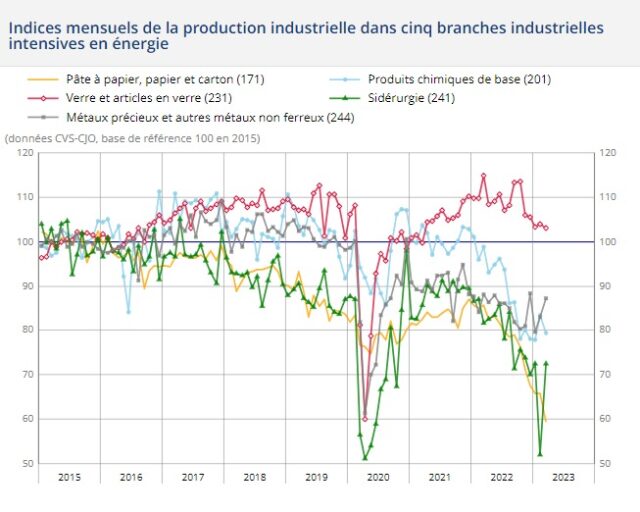
Результат правления Макрона, тесно связанного с правлением ЕС, напрямую привел к невозможности не только развития, но даже простой стагнации французской и европейской энергоемкой промышленности в целом.
Выживание последней в долгосрочной перспективе может быть обеспечено лишь делокализацией в страны, обеспечивающие доступ к энергоресурсам по доступным ценам и, де факто, конкурентоспособность на мировом рынке. В частности в Соединенные Штаты Америки, которые сегодня предлагают доступ к электроэнергии по тарифу на 158% и к газу по тарифу на 345% ниже, чем на рынке ЕС (источник: Марио Драги, экс-президент Европейского ЦБ) и являются первыми бенефициарами новой экономической политики старой Европы в общем и Франции в частности.
В актуальный момент, стоимость газа в ЕС в среднем около 50$/Мегаватт-час, тогда как в США в среднем около 17$/Мегаватт-час. Цены на газ, к примеру, на газовом хабе TTF (Нидерланды) от 16.09.2024 : 34,07€/МВт-час – не отражают реальную конечную потребительскую стоимость для предприятий.
В среднесрочной и долгосрочной перспективе процесс деиндустриализации Франции будет только усиливаться и лишь усугубит уже существующий значительный дисбаланс во внешней торговле, о котором упомяну ниже. Данный дисбаланс будет пропорционален масштабам деиндустриализации, которая рискует стать более глубокой, чем та, которая наблюдалась в период с 1979 по 1984 год, когда падение французской промышленности было самым значительным в Европе.
Промышленное производство Франции рискует становиться все менее конкурентоспособным на мировом рынке и постепенно вытесняться на внутренний внутриевропейский рынок, исполнительная власть которого будет обеспечивать уже набирающий обороты протекционизм. Протекционизм, являющийся обоюдоострым мечом с соответствующей ценой, которую также придется заплатить.
Протекционизм или неолиберализм?
Ответ однозначен. С одной стороны, протекционистская торговая политика в ее чистом и непродуманном виде может привести лишь к глубокому экономическому кризису.
Не следует забывать уроки истории : именно протекционистская торговая политика стала основной причиной Великой депрессии, которую мир пережил с 1929 по 1939 год. Введение масштабных протекционистских мер в промышленно развитых странах привело к тому, что локальный финансовый кризис и экономический спад начала 1930‑х годов превратились в глобальную экономическую депрессию.
Повышение импортных пошлин в поддержку определенных секторов национальной экономики неизбежно вызывает ответные симметричные и асимметричные меры со стороны стран-жертв протекционистских мер. Результатом является лишь взаимное сокращение международной торговли задействованных в противостоянии стран.
С другой стороны, неолиберализм в том виде, в каком он выражается на протяжении последних десятилетий, может принести пользу западным странам, в том числе Франции, лишь при условии применения последнего к странам-партнерам, внутренняя и внешняя политика которых в целом подчинена воле Запада. Подчинена в форме, известной со времен так называемой деколонизации : посредством давления со стороны международных финансовых институтов, контролируемых коллективным Западом, таких как Всемирный банк и Международный валютный фонд ; посредством назначения президентов и правительств и, при крайней необходимости, посредством организации государственных переворотов, либо развязывания войн с целью восстановления отношений « доминирующий-доминируемый ».
Конфликт на Украине сыграл роль ускоряющего фактора перестройки мировой политико-экономической шахматной доски, на которой подчинение незападного мира неолиберальным правилам коллективного Запада будет становиться все более сложным не только для развития, но и для базового поддержания последним.
Вместе с тем, учитывая экспоненциальный рост влияния незападных экономик, располагающих все большим количеством рычагов давления и возможностей симметричного и асимметричного противодействия доминирующей западной силе, усиление протекционистских мер на западных рынках вряд ли можно считать спасительным решением.
Таким образом, развивающиеся новые глобальные реалии не могут не вызывать глубокой озабоченности со стороны доброжелателей и удовлетворения со стороны недоброжелателей в отношении будущего французской экономики.
Индустрия передовых технологий, является ли она спасательным кругом ?
Некоторые экономисты придерживаются тезиса, гласящего, что утечка энергоемкого сектора промышленности за пределы ЕС не так пагубна, как это представляется на первый взгляд, так как когда речь заходит о доли передовых технологий в промышленности, таких как квантовые технологии, навигация, биотехнологии и робототехника – позиционирование Европейского союза и Франции в последних достаточно здорово.
К примеру, в 2022 году в ЕС было создано 194 компании в области искусственного интеллекта (ИИ) по сравнению со 160 в Китае за аналогичный период, а доля сектора передовых технологий Европейского союза составляет около 20% от мирового объема : 22% в квантовых технологиях, 20% в навигации, 18% в биотехнологиях и 18% в робототехнике (данные на 2022 год).
Если, с одной стороны, они совершенно правы, подчеркивая здоровое развитие сектора передовых технологий в странах ЕС, с другой стороны, однако, они упускают из вида фактор актуального финансового веса и пропорционального вклада последнего в ВВП ЕС и Франции в частности. А последний остается относительно скромным по сравнению с традиционными секторами промышленности, которые находятся в процессе распада в европейском пространстве.
Нельзя также упускать из виду, что развитие сектора передовых технологий во Франции и Европе в целом в ближайшем будущем столкнется с серьезными трудностями не только из-за уже повсеместно присутствующей весомой конкуренцией со стороны США и Китая, но и из-за экспоненциального роста последней со стороны Поднебесной, которая демонстрирует высокий динамизм в данной сфере. В частности, что касается заявок на патенты во всех сферах, то в 2023 году в ЕС имел место рост на 2,9% , тогда как в Китае он был на 8,8% за аналогичный период (источник : OEB).
Что же касается международных патентных семейств (IPF), даже относительно США превосходство Китая уже установилось в различных областях: в 12 раз выше американского уровня в области экологических технологий, в 7 раз в области биотехнологий, в 4 раза в области телекоммуникаций и в 3 раза в области компьютерных технологий. Кроме того, уже в 2020 году доля высоких технологий в экспорте китайских товаров и услуг в 2,5 раза превышала долю экспорта из США. Самый высокий прогресс отмечается в сфере компьютерного программного обеспечения, высокопроизводительных компьютерных системах, промышленной робототехники (количество роботов на одного сотрудника в отрасли в настоящее время эквивалентно между двумя странами) и кибербезопасность (источник: рапокт министерства образования Японии от 08/2024).
Рапорт, опубликованный в феврале 2023 года Австралийским институтом стратегической политики (ASPI) идет еще далее и утверждает, что Китай уже стал мировым лидером в 37 из 44 областей критических технологий, проанализированных институтом, таких как оборона, космос, робототехника, энергетика и окружающая среда, биотехнологии, искусственный интеллект, передовые материалы и квантовые технологии.
Сам по себе фактор развития высоких технологий во Франции не может рассматриваться спасительным для ее экономики. Так, Германия, подавшая в 2023 году несравненно больше патентов, чем Франция – 24 966 против 10 814 – является страной, рынок которой также стремительно вступает в экономическую рецессию.
Особая сила Франции в области передовых технологий заключается в транспортном/авиационном секторе, и, как упоминалось ранее, именно в последнем французское производство буквально рухнуло в последние годы – и это несмотря на поддержание высокого уровня инноваций, сопровождаемого значительным количеством заявок на патенты в данной сфере.
Дефицит торгового баланса Франции и энергетика
Что же касается дефицита торгового баланса Франции – последний остается на незавидных высотах : 85,9 миллиардов евро за период с мая 2023 года по май 2024 года, из которых 8 миллиардов евро приходятся только на май текущего года (источник : Insee).
Несомненно, политический лагерь Макрона может записать себе в заслугу то, что увеличил сей дефицит всего лишь на 85,9 млрд. евро против абсолютного рекорда в 162 млрд. евро, достигнутого им в 2022 году (источник: французская таможня). Однако, удовлетворение от подобного « достижения » должно все же нести сдержанный характер : столь серьезный дисбаланс во внешней торговле никуда не исчезнет – на сей день и в пределах обозримого будущего не присутствует абсолютно никаких более или менее серьезных политико-экономических показателей, позволяющих предположить обратное.
Далеко не со вчерашнего дня, а с 2006 года торговый баланс Франции находится в катастрофическом минусе каждый год подряд без исключения, а совокупный дефицит за последние восемнадцать лет уже превысил 650 миллиардов евро.
Основными структурными причинами данного серьезного дефицита являются значительный дисбаланс в торговом сальдо промышленных товаров, степень конкурентоспособности которых во Франции обусловлена высоким уровнем цен на энергоносители, приводящим к резкому росту производственных затрат; стратегическая зависимость Франции от импортируемого ископаемого топлива и, прежде всего, вызывающая глубокое недоумение неспособность президента Эммануэля Макрона и ключевых должностных лиц его исполнительного аппарата проводить как национальную экономическую политику, так и внешнюю политику, которая не была бы столь близорукой и безответственной по отношению к стратегическим интересам Франции, требующим смягчения катастрофических последствий для французской экономики за счет поддержания здоровых политико-дипломатических отношений со странами-поставщиками энергоносителей.
Относительно возможностей национального производства электроэнергии, обеспокоенность французского общества в связи с потерей страной своего первого источника урана, которым являлся Нигер, была смягчена оглашением информации о имеющихся в наличии французских запасах урана, которых, очевидно, достаточно для функционирования французских электростанций на ближайшие 32–40 лет.
Текст № 222, поданный экспертами в Сенат 19 декабря 2023 года, гласит:
Если Франция напрямую и не располагает природным ураном на своей территории, то операции по его обогащению проводятся во Франции. Сегодня для работы наших 56 ядерных реакторов EDF требуется от 8 до 10 тысяч тонн природного урана в год. По состоянию на конец 2021 года запасы обедненного урана, хранящиеся на нашей национальной территории, составляли 324 000 тонн.
Однако, успокоение французов в данном вопросе весьма поспешно.
В том же тексте говорится : «…при сохранении нынешних темпов [увеличения запасов урана] ожидается, что к 2050 году они составят около 550 000 тонн». Что справедливо указывает на стратегическое значение продолжения непрерывного процесса накопления урановых резервов. Тем не менее, темпы накопления последних, указанные в данном тексте Сената, на сей день оказались полностью оторванными от реальности.
Мало того, что они более недостижимы, но высока вероятность и того, что стратегические “неприкосновенные” резервы, которыми располагает Франция, начнут поглощаться в ближайшее время из-за отсутствия достаточных объемов импорта, что станет признаком грядущей энергетической катастрофы.
Еще до того, как в начале июля 2024 года была отозвана лицензия на эксплуатацию крупного уранового месторождения в Мадауэле (Северный Нигер) у канадской группы GoviEx, 19 июня правительство Нигера отозвало лицензию на эксплуатацию уранового месторождения Имурарен у французской группы Orano (бывшая Areva). Имурарен, которая классифицируется как одно из крупнейших месторождений урана в мире с предполагаемыми запасами в 200 000 тонн.
Безответственная внешняя политика правительства Макрона привела к тому, что Франция потеряла своего первого поставщика урана – Нигер. И данная утрата имеет бесповоротный характер: иностранные державы, которые Франция открыто включила в список своих врагов, сделают и уже делают необходимое, чтобы обеспечить бесповоротность решения. Потеря Францией доступа к данным гигантским запасам топлива для своих электростанций является стратегическим провалом, который значительно сокращает спектр альтернатив поставок и ставит Париж в положение повышенной зависимости от существующих ныне и иных потенциальных поставщиков.
Говоря о втором по значимости поставщике урана во Францию – Казахстане, который после потери Нигера, де факто, становится основным поставщиком, французские власти не забывают упомянуть, что добыча и импорт из этой центральноазиатской страны осуществляется посредством локальной компании «Katco», на долю которой приходится 7% мировой добычи урана и 51% капитала которой владеет французская «Орано».
Однако, Елисейский дворец «забывает» сообщить своим гражданам тот факт, что оставшиеся 49% капитала «Катко» принадлежат компании «Казатомпром», которая, в свою очередь, на 50% принадлежит компании «Центр обогащения урана», совладельцем которой является Российская Федерация. Можно только поздравить актуальные власти Франции с тем, что они стали жертвой подобного провала в памяти, столь выгодного в свете опасности возникновения значительного когнитивного диссонанса у его электората на фоне проводимой последними беспрецедентной антироссийской политики и пропаганды.
ПИИ во Франции : иллюзии и реальность
Если Франция, чистые потоки прямых иностранных инвестиций (ПИИ) которой достигли 72,7 млрд евро в 2022 году и 39,1 млрд евро в 2023 году, в течение нескольких лет подряд остается на первом месте по объему ПИИ на европейском рынке – сей положительный результат относителен.
Доля иностранных инвестиций во Франции сосредоточена примерно на 70% в трех секторах : 35% в промышленности (на конец 2023 года), 14% в финансово-страховом секторе и 19% в сфере недвижимости (источник : Центробанк Франции).
Несмотря на довольно внушительные иностранные инвестиции, важно не упускать из виду связанные с ними факторы, которые имеют фундаментальное значение и полностью меняют оценку реальности. Примечательно, что ПИИ, осуществляемые во Франции, направлены не на создание новых рабочих мест, новые проекты развития и создание новых производственных площадок, а в первую очередь на развитие уже существующих. В 2021 году, проекты по созданию новых производственных площадок составили всего 31% по сравнению с 69% направленных на развитие уже существующих. Среднее количество рабочих мест, созданных по каждому проекту, составило 38 мест.
В то же время и для сравнения, в иных европейских странах данные пропорции совершенно иные и далеко не в пользу Франции. Согласно последним доступным данным ПИИ (за 2021), в Германии проекты по созданию новых производственных площадок составили 81% по сравнению с 19% направленных на развитие уже существующих. Среднее же число рабочих мест, созданных в Германии по каждому проекту, составило 45 мест. В Соединенном Королевстве проекты по созданию новых производственных площадок составили 77% по сравнению с 23% направленных на развитие уже существующих. Среднее количество рабочих мест, созданных в Великобритании по каждому проекту, составило 68 мест (источник : EY).
Таким образом, результаты привлечения прямых иностранных инвестиций во французскую экономику, которые нынешняя власть преподносит как большой успех своей политики, носят крайне относительный характер : инвестированный во Францию иностранный капитал создает на 30–50% рабочих мест меньше, чем в Германии или Великобритании, что явно отражает катастрофическую реальность французской трудовой политики.
Банкротство компаний
Ни для кого уже не секрет, что в период с 06/2023 по 06/2024 почти во всех странах ЕС было зарегистрировано бо́льшее количество разорившихся кампаний, чем за аналогичный период до пандемии Covid.
Франция не только не является исключением в общей тенденции на европейском пространстве, но и по процентным показателям даже удерживает незавидное «лидерство» по отношению к Германии и странам Бенилюкса по уровню банкротств предприятий с начала 2023 года.
Для компаний, финансовая нагрузка связанная с рядом ключевых элементов, таких как рефинансирование, заработные платы и энергообеспечение стала существенно выше, чем до периода Covid, тогда как положение в плане потребительского спроса имеет совершенно иную картину, в которой после пост-пандемийного потребительского скачка в +5,2% в 2021 и +3,1% в 2022 – рост потребления в 2023 составил всего +0,8%. Потребительский пессимизм домохозяйств и неуверенность в будущем заставляют последних отдавать приоритет сбережениям, а не потреблению, что приводит к возникновению порочного круга, формула которого проста : снижение потребительского спроса увеличивает количество банкротств предприятий, которые в свою очередь сокращают трудоустройство населения, чем, де факто, дополнительно снижают потребление домохозяйств, напрямую влияющее на экономический рост.
Мало того, что во Франции зарегистрировано 60 210 компаний всех величин, которые вступили в процедуру банкротства или прекращения платежей в течение одного года (данные Банка Франции на конец мая 2024 года), в эту цифру входит 5 161 компания среднего размера (ETI) и крупные МСП, что является худшим показателем для Франции даже по сравнению с аналогичным печальным рекордом в 4 825 дефолтов, который был зафиксирован в сентябре 2009 года, после имевшего место финансового кризиса мирового масштаба. Ключевые секторы, такие как промышленность, информация/связь и транспорт, подвергаются значительному негативному воздействию, и затрагивающая их тенденция только ухудшается.
Постскриптум
В отличие от Соединенных Штатов Америки, которые до сих пор могли поддерживать свою национальную экономику на вполне комфортном уровне, развязывая по миру войны подавления угроз своей экономической гегемонии, обеспечиваемой статусом основного оперативного инструмента, которым является доллар США, грубо покрывая свои действия лозунгами о несении света демократии в диктаторскую тьму и попутно убивая миллионы людей в рамках сего процесса «демократизации» – Франция находится и ни в позиции и ни в состоянии применения данного modus operandi, даже если последний зачастую и считается наиболее эффективным для достижения поставленных целей с наименьшими для себя убытками.
Элементы, перечисленные в данном досье и не включающие в себя ряд дополнительных серьезных структурных проблем французской экономики, таких как самый высокий в мире уровень налогообложения, самая сложная в мире налоговая система, непомерный государственный долг, который развивается самыми большими в Европе темпами и достигает 3200 млрд. евро, гигантский государственный дефицит, который растет с каждым годом и достигает высот 154 млрд. евро только за 2023 год – это катастрофические структурные последствия, вызванные пагубной внутренней и внешней политикой проводимой французским руководством и требующие радикального изменения ее вектора в самые кратчайшие сроки. Если этого не произойдет, единственной реальностью, которую познает Франция в обозримом будущем, станет неизбежное погружение ее экономики в глубокую рецессию, выход из которой обойдется стране бо́льших жертв, чем она может себе позволить.
Олег Нестеренко, председатель CCIE www.c‑cie.eu